¬ Tudo o que você sempre quis saber sobre a Bovespa mas nunca tiveram coragem de lhe contar

Já decidiu onde colocar seu suado dinheirinho? A Bovespa foi até você? Não!? Então espero que eu consiga chegar antes dela para que, ao chegar da bolsa, você possa fazer algumas perguntas interessantes aos vendedores de milagres.

O artigo está dividido em duas partes, na primeira falo de modo sucinto o que é a bolsa, sua finalidade, riscos etc, para, na segunda parte, mostrar o que efetivamente ocorre dentro dela.

A Bolsa, no Brasil conhecida como Bovespa, é um recinto físico onde se negociam pedaços de empresas, que são denominados ações. Cada pequeno pedaço desse tem um preço, em reais. Todavia, a negociação de apenas um pedaço não teria muito sentido. Exemplo: Uma ação da Petrobrás custa, hoje, R$18,00. Como não tem sentido negociar apenas R$18,00 essas ações são negociadas em lotes de 100. Assim, a compra mínima que faríamos de ações da Petrobrás seria por lotes, e cada lote me custa R$1.800. Aqui vem a característica importante da bolsa, ao comprarmos ações nos transformamos em sócios dessas empresas, assumimos também os riscos do negócio. Por isso a ideia de que a bolsa é um jogo é equivocada, é apenas um lugar onde as empresas conseguem mais dinheiro, portanto mais sócios, para novos investimentos. Logicamente, se a empresa tem lucro no fim do ano eu ganho um pedaço desse lucro, chamado de dividendo, que é proporcional à quantidade de ações que tem o investidor. Percebe-se então que são duas as formas de lucrar com ações: recebendo uma parte do lucro na forma de dividendos ou comprando na baixa e vendendo na alta.

O acesso ao mercado acionário hoje ficou bastante facilitado com o avanço da internet. Posso, assim, comprar ações em casa apenas acionando uma corretora online, o home broker. Pago por isso uma taxa de corretagem que é o que ganha a empresa que fez a transação pra mim. Como os custos de operação cairam bastante com a popularização dos home brokers isso foi repassado ao cliente. Hoje pagarmos uma corretagem fixa que gira entre 10 e 25 reais por cada operação de compra ou venda, ou seja, ao comprar e vender uma ação eu gasto R$10 na compra e R$10 na venda.

Observem que ao negociarmos uma ação o fazemos por códigos, que são abreviações dos nomes das empresas, seguidos por números, sendo o 4 para ações preferenciais (tem a preferência na distribuição dos lucros, mas não dão direito a voto) e o 3 para ordinárias (dão direito a voto na assembléia dos acionistas). Assim, PETR4 significa ação preferencial(4) da Petrobras(PETR), NATU3, ações ordinárias da Natura etc. A diferenciação entre PN (preferenciais) e ON (ordinárias) visa incentivar as empresas a abrirem o capital. A lei determina que, no mínimo, 1/3 das ações devem ser ON, e 2/3 do capital da empresa pode ser vendido via ações PN. Com isto, os proprietários podem vender mais da metade do patrimônio da empresa, sem que percam o controle acionário, pois venderiam a maior parte como PN, que não dá direito a voto. Em alguns casos a empresa emite apenas ações ON sem a preocupação de perder o controle, como fez a Souza Cruz (CRUZ3). Podemos ainda ter outros números após as 4 letras: 5, 6, 7 e 8. Neste caso também temos um papel preferencial, mas de classes diferentes. O número 5 significa que a ação é preferencial classe A (PNA), como a VALE5, por exemplo. O número 6 indica ação preferencial classe B (PNB), o 7 significa  classe C (PNC) e o 8 classe D (PND). No entanto, não há uma diferença específica entre as classes, cada empresa as trata de maneira distinta dentro dos seus estatutos.

Quando dizem que determinada ação fechou em alta ou em baixa estão apenas comparando os preços do fechamento de um dia com o preço de fechamento do dia anterior. Se no pregão (horário de negociação) do dia 10 a petr4 fechou em R$22 e no dia 11 fechou em R$23 temos uma alta de 4,54% (23\22). Sobre esse ganho de 4,54% pagamos 15% de imposto de renda (IR). Contudo, esse imposto só é devido se a soma das vendas efetuadas ao longo do mês for superior a R$20.000, o que favorece os pequenos investidores.

Quando juntamos as 60 principais ações negociadas em bolsa e acompanhamos suas oscilações, em conjunto, temos o comportamento da Bovespa, medido por um índice, o Ibovespa. Logo, precisamos de cerca de apenas 60 ações para mostrar o comportamento de todas as empresas da bolsa, aproximadamente 400, até porque estas 60 representam mais de 80% do volume negociado da Bovespa. Entretanto, esse número de ações na carteira pode mudar, bem como a posição de cada ação dentro dela, de acordo com os volumes negociados. Por isso a carteira é reavaliada a cada 4 meses. ( as ações que compõem a carteira teórica estão disponíveis no site da Bovespa - BM&F). Vejamos, simplificadamente, como é calculado o Ibovespa.
.

AÇÃO(quantidade de ações) Participação na carteira1 pregão2 pregão
preçopreço x quantidadepreçopreço x quantidade
A3.000 (30%)$1,103.300$1,203.900
B2.000 (20%)$2,204.400$2,104.200
C4.000 (40%)$2,008.000$1,957.800
D1.000 (10%)$0,90900$1,101.100
TOTAL10.00016.600 pontos17.000 pontos

.
De um pregão para outro o índice apurou uma variação positiva de 2,41% [(17.000/16.600) -1], resultando em uma valorização média das ações que o compõem- ou seja, a bolsa cresceu 2,41% no dia. Essa metodologia é a mesma para todas as bolsas ao redor do mundo. Nos Eua, por exemplo, temos uma série de índices, sendo os mais importantes: Dow Jones Industrial, que pega as 30 maiores empresas (General Motors, Goodyear, IBM Citigroup, Apple, Exxon, Boeing, McDonald's etc);  S&P500, que engloba as 500 maiores empresas; Nasdaq, para as ações de tecnologia, que ao contrário das demais, utiliza todas as ações listadas no cálculo do índice, cerca de 3.000.

Observação: o processo formal de venda de ações em bolsa deve ser segmentado em 3 etapas, que podem, ou não, estar juntas. Na primeira etapa a empresa entra com um pedido de registro de companhia aberta na Comissão de Valores Mobiliários (CVM), que é o órgão regulador e fiscalizador do mercado de capitais brasileiro. Na segunda, que geralmente ocorre ao mesmo tempo da primeira, faz uma solicitação de autorização para realizar uma venda de ações ao público, tecnicamente conhecida como distribuição pública de ações. Como se trata da primeira colocação pública de títulos da companhia, é chamada de Oferta Pública Inicial, em português, ou IPO (sigla em inglês para Initial Public Offering). Assim, a expressão “abertura de capital” significa o processo conjunto de registro de companhia aberta e sua IPO, a primeira venda de ações ao público, isto é, as etapas 1 e 2. A terceira etapa, opcional, é solicitar junto à CVM, a listagem da empresa na BOVESPA. Somente as empresas que obtêm esse registro podem ter suas ações negociadas na Bolsa.

.
BOLSA DE VALORES, MENTIRAS E VÍDEO TAPE

Cabe lembrar que todas as operações realizadas em bolsa ficam registradas, e aí entra a vantagem dos home brokers. Eles evoluíram  bastante  e podemos consultar quem comprou ou vendeu determinada ação, bem como as respectivas quantidades compradas e vendidas no dia. Ou seja, é só apertar o PLAY e temos um VT do histórico da bolsa. Exatamente aqui a bolsa deixa de ser algo racional, por se tratar de investimento, e passa a ser uma fonte interminável de manipulação, sem controle. A bem da verdade há um órgão regulador, a CVM (Comissão de Valores Mobiliários). Mas sua atuação, pra mim, é extremamente limitada. E limitada porque apesar de ter todas as informações sobre as movimentações diárias pouco tem feito para resolver negociações altamente suspeitas que acontecem em bolsa. Isso acaba afetando apenas os pequenos investidores que operam diretamente, hoje cerca de 23% das negociações em bolsa; além deles, outros tantos %, que não sei estimar, mas certamente superior a esses 23%, que também são pequenos investidores mas não sabem o que acontece com seu dinheiro dentro dos fundos de investimento. Fora estes 23% que operam diretamente (e que mais se veem perdidos pois monitoram diretamente suas ações, ao contrário dos que depositam em fundos de renda variável), o resto das transações é feita pelos institucionais, ou seja, fundos de investimento em ações. Estes últimos, apesar de movimentarem dinheiro de seus clientes (chamados de cotistas e em sua maioria pequenos investidores pessoa física) não estão, via de regra, nem um pouco preocupados com os  lucros que estes cotistas possam ter, até porque comprando ou vendendo ações do dinheiro depositado nos fundos eles terão seu ganho garantido, a corretagem.

O que se vê então é uma grande negociação, desnecessária, por parte desses fundos para apenas abocanharem essa corretagem. Quanto a isso não há controle algum, e explica por que às vezes, muitas das vezes, vemos uma ação cair muito forte, ou subir muito forte sem nenhum motivo aparente, sem nenhuma noticia de elevação ou queda em seu lucros. Basta olhar as operações diárias para identificar a quantidade enorme de corretoras que compram e vendem, delas próprias, a mesma quantidade ao longo do  pregão. Acreditar que ela se assustou no começo e vendeu um lote enorme de ações, e no fim do dia se arrependeu e o recomprou, é, no mínimo, ingenuidade - eu tenho alguns print screen com operações casadas de compra e venda que renderam corretagens bizarras para apenas uma corretora, em apenas algumas horas. Acreditem, é de assustar, e nos envergonhar. Tudo se resume unicamente a lucrar com a corretagem. Vejam abaixo se concordam comigo que foi apenas “coincidência”.


No dia 24/10/2010 a corretora número 109 (Merryll Lynch) comprou e vendeu dela mesma (alguém também está se perguntando por que dela mesma?!), às 12:07:34 (isso, e 34 segundos!) 174.000 ações da randon (rapt4) ao preço de R$11,91, o que dá um total negociado de R$2.072.340 (dois milhões de reais, setenta e dois mil e uns trocados). Duas observações: 1) apenas essa operação gerou em 1 segundo o que as ações dessa empresa costumam girar, em média, ao longo de todo o dia, isto é, nos 25.200 segundos de pregão; e isso foi feito por apenas uma corretora, e repito, em 1 segundo de negociação. 2) uma conta boba: suponhamos que a corretora receba um % para fazer a negociação, o que ainda é normal no mercado, e que ele seja, por baixo, 0,1% do volume negociado na compra e 0,1% na venda. Assim, essa corretora (banco) teria 0,2% do total, o que daria, EM 1 SEGUNDO, R$4.144 de corretagem, apenas com essa ação que tem um giro baixo por ser de 2ª linha (ações com baixo volume diário de negociações). Imaginem o que não aconteceu com as outras centenas de ações que essa empresa negociou em bolsa no dia, inclusive com algumas ações tem um giro diário acima dos 500 milhões de reais, como Petrobras e Vale.

Não fui convincente? Mais uma abaixo:


.
Notem a coincidência incrível no fechamento do pregão do dia 6 de janeiro de 2011 com os bancos Credit Suice (45) e Golman Sachs (238) negociando ações da Renner (lren3) à esquerda e Usiminas (usim5) à direita. Compravam e vendiam no mesmo momento, uma da outra, exatamente as mesmas quantidades (98K da primeira e 378K da segunda), nem uma açãozinha a mais ou a menos.

Mais uma? Vejam a reportagem na infomoney recentemente: "Empresas lucram com IPO naufragado em prejuízo dos minoritários: um dos casos mais recentes é o da Laep, que pretende fechar o capital da empresa pagando R$0,517 por ação; quem comprou no IPO amarga 99,9% de prejuízo". O artigo apareceu depois de mais uma aprontada pelo senhor Eike Batista ao fechar o capital (OPA - oferta pública de aquisição) da LLX, que terá uma oferta pública de R$3,13 por ação, sendo que no seu lançamento, em julho de 2008, na IPO (oferta pública inicial) o preço para os acionistas foi de R$4,90. Quem comprou acreditando no investimento amargou 36,12% de prejuízo. Parece ser uma nova onde de golpe contra os acionistas minoritários, lanço as ações fazendo alarde e as vendo caras. Depois dou um jeito de fazer com que sua cotação despenque e as recompro baratas.

E o que a CVM diz sobre tudo isso, sobre esse lucro fácil com o dinheiro dos outros? Absolutamente nada! E está tudo registrado lá, só não vê quem não quer ver. Mas quais são as atribuições da CVM, afinal. Segundo sua cartilha (www.cvm.gov.br):

- "proteger os titulares de valores mobiliários e os investidores do mercado contra: atos ilegais de administradores e acionistas das companhias abertas, ou de administradores de carteira de valores mobiliários;

- evitar ou coibir modalidades de fraude ou  manipulação destinada a criar condições artificiais de demanda, oferta ou preço dos valores mobiliários negociados no mercado"

Também constam em sua bela cartilha (página 9) as penalidades possíveis: "advertência, multa, suspensão ou inabilitação para o exercício do cargo e suspensão ou cassação da autorização ou registro (...)". Na página 14 continua: "Com vistas a manter a confiabilidade do mercado e visando atrair um contingente cada vez maior de pessoas, há necessidade de um tratamento equitativo a todos os que dele participam, devendo se dar destaque especial ao investidor individual que, em face do seu menor poder econômico e menor capacidade de organização, precisa de proteção, de forma a resguardar seus interesses no relacionamento com intermediários e companhias (...) Essa proteção, contudo, não deve distorcer as características de risco inerentes às aplicações em valores mobiliários"

Se alguém acompanhou o comportamento de apenas uma ação ao longo do ano de 2011 sabe da ausência de controle da CVM de que estou falando: a mundial (MNDL4). Ela saiu de R$0,30 centavos por ação em abril de 2011 para apenas 4 meses depois, em agosto, chegar a R$5,1, o que dá uma alta assombrosa de 1.600%. O estranho, e isso a CVM teria que nos explicar, é como tamanho otimismo desagua em um brutal pessimismo a ponto de a ação voltar para a casa dos R$0,40 ainda no final do mês de agosto.  Dos 5,1 para 0,4 temos uma queda, também impressionante, de 92%.

Ainda não consegui lhe convencer? Então vai mais uma. Montei, com um ex sócio, entre 2002 e 2003 um clube de investimento, o primeiro do estado. Na época entramos em contato com algumas corretoras, e uma de São Paulo nos fez uma proposta. Não havia home broker naquele ano e as operações eram feitas por telefone e com corretagem de 0,5% por operação. A certa altura, conversando com o representante da corretora, negociamos uma redução na corretagem. Ele aceitou e perguntou por meio de qual agente autônomo nós (eu e o outro sócio), enquanto gestores, receberíamos o abatimento da corretagem. Dissemos, então, que o abatimento seria repassado aos cotistas. Ele disse que isso não era praxe, que a regra era o gestor receber, por fora, esse desconto. Ou seja, nós gerenciávamos o dinheiro dos cotistas (muitos dos quais amigos, namoradas etc) e a regra do mercado era que ao invés de pagar 0,5% nas operações o clube pagasse 0,4%, o outro 0,1% eu receberia por fora. O clube então continuaria pagando os 0,5%, seria apenas uma maracutaia para que eu enquanto gestor fizesse um trocado. Nos recusamos, porque aquilo além de ilegal era imoral do nosso ponto de vista, e assim repassamos a redução para o Clube. Mas, o que fizemos não era praxe, segundo o representante dessa corretora paulista, de porte razoável.

Ou seja, como os cotistas não sabem disso tudo que acontece nos bastidores fica tudo numa boa. E as desculpas dos fundos de investimento para a queda no valor das cotas (ou seja, na rentabilidade dos fundos de investimento em ações), é sempre a mesma: GANHOS PASSADOS NÃO GARANTEM GANHOS FUTUROS, ou, BOLSA É INVESTIMENTO DE LONGO PRAZO. São frases verdadeiras que todo mundo que opera em bolsa deve, ou deveria saber. São explicitadas o tempo todo aos cotistas, só não dizem toda a verdade, não falam de suas negociações diárias desnecessárias que tiram dinheiro dos depositantes. Os 23% de pessoas físicas (enquadram-se enquanto pessoas físicas também os clubes de investimento, são um tipo de fundo de investimento com poucos investidores, os quais possuem contato mais próximo com o gestor da carteira) que operam via home broker acabam ficando indefesos diante das brutais oscilações nos preços de suas ações, porque pra eles, interessa que os preços das ações subam. E, por mais que tenham feito boas análises, ou acreditem no potencial da empresa, acabam ficando perdidos pois, do lado oposto, os outros 70% (institucionais, 34%, e estrangeiros, 34%) não estão preocupados se elas vão subir ou cair, até porque vendendo na baixa ou na alta estes últimos tem seu lucro, na forma de corretagem, garantido. (clique aqui e veja a participação dos investidores na bolsa)

Esse é o aspecto mais sórdido dentro da Bovespa, e é óbvio que além da omissão da CVM a própria Bovespa poderia criar algum mecanismo de controle. Mas ... a Bovespa lucra sobre cada compra e venda de ação, uma taxa chamada de emolumentos. Assim, quanto mais se negocia em bolsa mais lucra a Bovespa. Alguém acredita que ela estaria interessada em impor algum limite que diminuiria o giro em bolsa e com isso seus lucros?

Acho que isso reduziria sim o volume negociado, mas pouparia a bolsa de fortes oscilações, afugentaria menos os pequenos investidores e seria mais justo com aqueles que, apesar de não operarem diretamente, estão na bolsa ao depositarem seu dinheiro em um fundo de investimento, sendo também acionistas. E o mecanismo seria demasiadamente simples. Basta baixar uma norma, a corretora que comprou e vendeu de si mesma quantidades idênticas receberá uma multa pesada, pois isso não tem explicação lógica, ou econômica, só especulativa. Indo além, acho que compras e vendas casadas iguais (de 100%) não seriam suficientes. Digamos que o volume de compra e venda não possa ultrapassar 60%. Assim, se uma corretora comprou 100.000 ações ela pode vender no máximo 59.999 ações no mesmo dia. Se vendeu 60.000, MULTA!

Então, fique atento, bolsa não é pra principiantes, sejam eles operando diretamente ou deixando que os bancos façam isso pelos seus fundos de investimento em ações. Você estará lutando não só contra as incertezas do mundo empresarial, porque agora você é um sócio e seu negócio pode não ir bem, o que é normal, mas também contra os peixes grandes que se não se interessam nem pelo dinheiro dos clientes que eles administram por que estariam preocupados com você!? E quando aparecer o tal do “a bolsa vai até você” peça mais informações, pergunte dos mecanismos de controle etc. Certamente irão engasgar, pois estão ali apenas enquanto vendedores. E, como você já sabe, boa parte dos vendedores não estão preocupados se você gostará do produto/serviço, querem apenas lhe vender. No caso da bolsa eles tem a velha desculpa: "não se preocupe se cair, é um investimento de longo prazo". Se vierem com essa, "grite", como fez o famoso economista Keynes no século passado: ‘Calma lá cara pálida, que papo é esse? Quão grande é esse longo prazo? Afinal, no longo prazo estaremos todos mortos’.

¬ Aplicações em títulos públicos (via Tesouro Direto)

 O Tesouro Direto é uma outra oportunidade de investimento de baixo risco, principalmente porque você escolhe o tipo de aplicação que quer fazer, negociando direto com o governo. Uma observação antes de tudo: você só conseguirá escolher onde e quando aplicar no tesouro direto se entender um pouco de economia, principalmente o que norteia as decisões de juros e inflação por parte do governo. Do contrário, aplique mesmo em CDB e fundos DI, pois lá alguém decidirá por você o que fazer. Aplicar por conta própria demanda um mínimo de conhecimento em economia, o que pode melhorar consideravelmente seu rendimento comparando com CDB, poupança ou Fundo DI.

Vale a pena, então, ler algumas das lições de economia que coloquei no blog.

Uma observação básica aqui é sobre a tal da taxa selic que o governo paga. Esse juro é decomposto em duas partes. Quem empresta dinheiro pro governo recebe, no fim do período, a inflação mais um adicional, os juros. Quando juntamos os dois chamamos, comumente, de taxa selic; o que, tecnicamente, é a taxa selic nominal.

.Taxa selic nominal = taxa selic real + inflação (IPCA)

.
E essas duas partes podem ser negociadas com ele quando você empresta dinheiro, dando origem a alguns tipos de títulos. Vamos a eles, ao menos aos 3 principais:

.
i) NTN-B (notas do tesouro nacional – série B) - nesse rendimento você ganha uma parte fixa, que é o juro que o governo lhe paga. Soma-se a isso uma parte variável, que o governo também lhe paga, de acordo com o índice de inflação oficial, IPCA.

Logo NTN = juro selic real (fixo) + IPCA (variável)

    • Vantagens: se a inflação subir você está protegido, pois o governo a paga de volta. Assim seu dinheiro não perde valor. Além disso, ainda tem um ganho real da taxa de juros que já foi acordada. Do outro lado, se a selic nominal subir você não perde nada, apenas deixa de ganhar, pois já negociou um juro antecipadamente.

    • Desvantagens: não vejo.

Cenários: suponha uma taxa selic paga pelo governo de 6% (taxa selic real) + 5% de inflação (IPCA) = 11%. Os 6% estão garantidos. Já a inflação só saberá no vencimento. Se ela for para 10% não perde nada, pois o governo lhe paga os 10% + 6% dos juros - seu ganho real está mantido. Se a inflação vier para 4% você ganha 4% + 6% = 10%, isto é, manteve o seu ganho real de 6% acima da inflação. Notem: NÃO SE PREOCUPE COM O GANHO NOMINAL, QUE FOI REDUZIDO DE 11% PARA 10%, MAS O QUANTO GANHA ACIMA DA INFLAÇÃO. NESTE CASO, SEMPRE 6%.

ii) LTN (letras do tesouro nacional) – o ganho é exatamente a taxa selic negociada no dia da compra do título, o dia em que emprestou seu dinheiro ao governo, ou seja, é um rendimento fixo, que o mercado chama de pré-fixado. Não há parte variável neste caso, já que se sabe exatamente o ganho daqui a 1, 2 ou 10 anos. Observe que nessa taxa a inflação está embutida junto com o juro, a questão é que ambos são fixos.

Logo, LTN = juro selic nominal (de hoje). 
  
  •  Vantagens: se a inflação cair, e a selic vier junto, você terá um ganho real pois já travou o seu ganho. 
  •  Desvantagens: se a inflação subir ela corrói o seu ganho.

Cenários: consideremos a selic cheia (nominal) de 11%; que nada mais é que aqueles 6% + 5% de IPCA estimados. Se a inflação for a 10% sua rentabilidade está garantida em 11%, logo você só ganhará 1%; se a inflação passar disso é prejuízo. No exemplo anterior teria garantido os 6%. Se a inflação vier para 4% receberá 11%, o que dá um ganho real de 7%, superior aos 6% de ganho real do exemplo anterior. Ou seja, tudo depende do que se espera da inflação no futuro, no vencimento.

iii) LFT (letras financeiras do tesouro) – é um típico título pós-fixado, só se sabe o ganho no dia do vencimento do seu empréstimo. Assim, como o anterior, o que o governo paga continua sendo a taxa selic nominal; todavia, não a de hoje, mas a do vencimento.

Logo, LFT = juro selic nominal (do vencimento)
    • Vantagens: há uma “tendência” de o ganho real ser mantido.

    • Desvantagem: exatamente pelo explicado acima, o ganho real pode não se efetivar na mesma proporção de uma NTN-B.

Cenários: 11% de selic hoje, sendo 5% inflação e 7% juros selic. Se a inflação subir para 7% o governo tende a elevar a taxa selic como resposta, porém não se sabe exatamente se na mesma proporção do crescimento na inflação, ou seja, se os mesmos 2pp (pontos percentuais). Assim, se a inflação subir para 7% e o governo só elevar a selic para 12% seu ganho real não será de 6% como na LTN, mas de 5%. Isto é, há uma correção óbvia entre inflação e taxa selic, porém ela não é exata, o que pode não garantir seu rendimento real exatamente nos 6%, podendo inclusive, em alguns momentos, ser maior que isso.

Outros títulos podem aparecer como a expressão 'PRINCIPAL', o que significa que os juros são incorporados ao principal e pagos só no final. Alguns títulos pagam os juros semestralmente, sendo estes juros chamados de cupons, isto é, um dinheiro que pode ser regatado sem haver o resgate do título.  Assim, verifique no ato da compra se te interessa comprar, por exemplo, uma NTN-B principal, que lhe pagará tudo de uma só vez no final; ou NTN-B, que pagará o juro (real) a cada 6 meses e o valor aplicado no vencimento, corrigido pela inflação.

.
CUSTOS DA OPERAÇÃO COM TÍTULOS PÚBLICOS

Você precisará ter uma conta um agente de custódia, na verdade uma corretora de valores ou um banco, para fazer a operação que você escolheu. Há uma lista delas no site do tesouro (3 se destacam por não cobrarem nenhuma taxa dos clientes: Banif, Spinelli e Socopa). Se você já tem conta em algum agente faz o cadastro no tesouro direto por lá mesmo, do contrário precisa ir no próprio site do tesouro para efetuá-lo, e lá faz a escolha do agente.

São 4 os custos:

1. taxa fixa de 0,10% da aplicação cobrada pelo tesouro direto, cobrada uma vez na aquisição dos títulos;

2. taxa fixa de 0,30% cobrada pela BMF&Bovespa para a guarda e controle/divulgação do saldo dos investidores. Esse percentual é anual;

3. taxa cobrada pelo agente de custódia, e isso depende de cada um, por fazer a compra e venda em nome do cliente. Melhor então escolher um daqueles 3 que  não cobram nada;

4. IR, regressivo de acordo com o tempo da aplicação.

I - 22,5% em aplicações com prazo de até 180 dias;
II - 20% em aplicações com prazo de 181 dias até 360 dias;
III - 17,5% de 361 até 720 dias;
IV - 15% com prazo acima de 720 dias.

.
Obs1: por isso quando a taxa selic está na casa dos 9% ou 10% ao ano, retirando estas taxas e o IR, o rendimento fica muito próximo, ás vezes menor, que o da poupança. Nesse caso os recursos migram para a caderneta. Fica claro agora que, anos atrás, o governo pensou em taxar aplicações na caderneta de poupança superiores a R$50.000 – felizmente a ideia não vingou. Da mesma forma, o rendimento dos CDB’s diminui nestes períodos o que afasta investidores, isto porque a referência para os CDB’s, como vimos no artigo “CDB x Poupança”, é a taxa do CDI, que nada mais é que uma taxa que segue a selic. Selic baixa = CDI baixo = baixa remuneração. Já discuti isso em outros 3 artigos: 'Poupança x CDB'; 'A nova regra da poupança' e '7 motivos para continuar na poupança'.

Obs2: o site do tesouro direto (www.tesourodireto.gov.br) é rico em informações adicionais. Também tem um simulador interessante onde se escolhe o tipo do título, o prazo do vencimento, e ele compara com o rendimento da poupança.

.
REMUNERAÇÃO DOS TÍTULOS

No site do Tesouro Direto encontram-se os preços dos títulos e suas respectivas taxas de juros. Notem que todo dia é divulgada uma taxa diferente, isto porque todos os dias o governo negocia com os bancos grandes volumes de dinheiro, na forma de leilão, o que implica em taxas diferentes dependendo do humor do mercado em cada dia. Essas taxas são extensivas também para nós, pequenos investidores. Temos, então, uma selic diária que norteia a remuneração de cada título.

Veja no quadro abaixo que cada título tem sua taxa de juros, seu preço de compra e seu prazo de vencimento. Notem também que aqueles que possuem rendimento fixo pagam o juro nominal do qual falamos, ou seja, já vem embutida uma inflação esperada, como as LTN's. Já os que pagam uma parte fixa, taxa selic real, e uma variável, a inflação, tem divulgada apenas a parte fixa, o juro real, como a NTN-B. A parte variável que ganharemos, IPCA, só se sabe no vencimento, por isso não é incluída na tabela. Já as colunas com os preços de venda só são divulgadas nas quartas-feiras, que são os dias de resgate dos títulos.

A taxa de juros ao ano é aquela que oscila dia a dia, dependendo do humor do mercado e das negociações do governo com os bancos. Abaixo temos o preço unitário de compra e a taxa de juros especifica para o dia. Uma LFT com vencimento em 07/03/2015 me custaria hoje R$4.693,19, com juros variáveis, ou seja, só saberei no dia 07/03/2015 quanto receberei. Da mesma forma, se fosse uma LTN com vencimento em 01/01/2012 eu aplicaria R$931,58, e receberia 12,38% de juros no ano. Lembrando que tenho que pagar os 0,40% de taxas sobre o valor aplicado e 17,5% de IR (pois são mais de 360 dias) sobre o ganho que obtiver acima dos R$931,58. Ou seja, faça as contas, muitas contas, e compare CDB's, de diversos bancos, com poupança e títulos públicos. Se a diferença for muito pequena, em função da pequena quantia disponível para investimento ou do prazo curto da aplicação, seja paciente e fique mais um tempo na poupança.

.

Título


Vencimento


Indexador


Juros (% ao ano)


Preço unitário


         Compra


Venda


   Compra


   Venda

LFT 07031507/03/2015SELIC
0,00


-


4.693,19


-

LFT 07031707/03/2017SELIC
0,00


-


4.693,19


-

LTN 01011201/01/2012prefixado
12,38


-


931,58


-

LTN 01011301/01/2013prefixado
12,61


-


826,63


-

LTN 01011401/01/2014prefixado
12,64


-


733,21


-

LTN 01011501/01/2015prefixado
12,67


-


650,00


-

NTNB 15051515/05/2015IPCA
6,66


-


2.004,83


-

NTNB 15051715/05/2017IPCA
6,32


-


2.019,75


-

NTNB 15082015/08/2020IPCA
6,35


-


2.033,08


-

NTNB 15082415/08/2024IPCA
6,10


-


2.064,53


-

NTNB 15053515/05/2035IPCA
5,85


-


2.092,70


-

NTNB 15054515/05/2045IPCA
5,74


-


2.132,50


-

NTNF 01011701/01/2017prefixado
12,58


-


941,63


-

NTNF 01012101/01/2021prefixado
12,52


-


906,63


-

NTNB Principal 15051515/05/2015IPCA
6,64


-


1.585,56


-

NTNB Principal 15082415/08/2024IPCA
5,99


-


950,43


-

NTNB Principal 15053515/05/2035IPCA
5,59


-


557,90


-

¬ Brincando de Tio Patinhas

Se você é como eu, não nasceu em berço de ouro, quiçá um de prata, a vida precisa de alguns números, continhas. Há muita badalação sobre como enriquecer, como fazer fortuna na bolsa, o primeiro milhão, etc. São muitos livros e reportagens tratando do tema. E também muito equívoco sobre o assunto. A coisa não é tão milagrosa quanto parece, apesar de ser possível com um pouco de adestramento financeiro.

O erro mais comum que se incorre é não saber trabalhar com a inflação ao longo do tempo. Assim não percebemos que virar um milionário pode não ser algo tão complicado, mas também não muito simples. A conta que geralmente fazem do primeiro milhão não considera os efeitos da inflação (elevação nos preços) ao longo dos anos. Ou seja, 1 milhão hoje me permite comprar uma cobertura em um bairro nobre, por exemplo. Todavia, se eu juntar esse milhão ao longo de 30 anos, quando chegar lá a cobertura poderá custar 3 milhões. Isto porque a inflação fez os preços de tudo, inclusive imóveis, subir. Ou seja, ter 1 milhão daqui a 30 anos pode não valer muita coisa, já que o preço de tudo se elevou. O esforço para ter os 3 milhões passa a ser, então, mais árduo, uma vez que preciso acumular poupança pensando na inflação que corrói o meu dinheiro ao longo do tempo.

Montei uma planilha simples para que possamos fazer uma simulação. Entretanto, antes da simulação quero fazer algumas considerações sobre investimentos. Tomem muito cuidado com os gurus financeiros. Eles aparecem nos estados ministrando cursos e se gabando de terem feito fortuna. Vocês já viram um garimpeiro achar um veio de ouro e sair divulgando mundo afora pra dividir seus ganhos? Ninguém dá o mapa da mina. Nunca vi o Soros ou o Buffet ministrando cursos de como fazer fortuna. Segundo, se o sujeito fez fortuna com a bolsa ou investindo, está fazendo o que em pleno sábado e domingo dando curso pra ganhar uns trocados? Só trabalha fim de semana quem precisa de dinheiro, ou animador de auditório, que por sinal, faz fortuna com isso.

Também não confie nas dicas dos gerentes de banco. Eles costumam falar sobre o que não entendem e no fundo são apenas funcionários com metas a cumprir. Por isso nos empurram pra bolsa, fundo DI, etc etc, nem sempre o melhor negócio pra você. O risco é seu, o lucro dele. Por quê? Porque comprando ou vendendo qualquer ativo, esteja ele em baixa ou em alta, ele te cobrará uma corretagem. E se a dica do gerente não for boa, sem problema! Como você, e nem ele, entendem do mercado, é só colocar a culpa na crise, dizer que o momento não está bom etc. Mas a corretagem já estará no bolso do chefe dele.

Feitas essas duas considerações lembremos ainda que todo investimento depende de 4 variáveis: (1) o prazo no qual está disposto a deixar o dinheiro “parado” e rendendo. Quanto maior o prazo maior o efeito do juro cumulativo, assim, maior a poupança lá na frente; (2) a disponibilidade mensal para aplicação, isto  é, quanto você está disposto, e quanto pode, dispor da renda mensal para fazer aplicações; (3) a inflação no período, pois dinheiro parado é corroído pela inflação; (4) o juro da aplicação, ou seja, o quanto você terá de remuneração pela aplicação que deve, obrigatoriamente, ser superior ao percentual da inflação no mesmo período, do contrário não terá ganhos reais, perderá dinheiro. Este 4º tópico é extremamente importante, pois o rendimento que conseguirá, acima da inflação, dependerá do seu perfil – se você está disposto a correr maiores riscos poderá ter melhores rendimentos melhorando sua poupança futura, mas também grandes prejuízos, comprometendo sua renda na aposentadoria. Se for um investidor moderado ganhará menos, mas se estressará menos.

Colocadas estas considerações, vamos brincar de Tio Patinhas!

A partir de uma planilha no Excel fiz uma simulação. Imaginemos que um jovem poupe, desde os seus 22 anos, R$100,00 por mês e os coloque na poupança. Ela rende hoje 0,7% ao mês, aproximadamente. Quanto ele teria ao final dos seus 60 anos? Exatos R$329 mil reais. Correto? Não! Esse é o cálculo comum que se faz e está equivocado. Como esse dinheiro ficou parado por quase 40 anos a inflação o consumiu, em parte. Considerando uma inflação mensal de aproximadamente 0,3% ao mês, e se a abatermos daquele ganho (nominal) de 0,7%, temos um ganho real mensal (descontada a inflação) de apenas 0,4%, o patrimônio real acumulado (sem inflação) sairia de R$329 mil para R$129 mil.


Os valores utilizados aqui são da caderneta de poupança, que é um juro garantido pelo governo. Logo, quando dizem que a poupança paga 6% ao ano é quase uma garantia de que ela te restitui o valor que foi depositado corrigido pela inflação (0,3%) mais um adicional acima dessa inflação (0,4%), que é o ganho real. Não é sempre assim porque a inflação oscila sempre, e se for muito alta o ganho real da poupança fica muito pequeno. De qualquer forma o exemplo serve como simulação do comportamento do dinheiro ao longo do tempo - se for um pouco curioso(a) coloque o dinheiro gasto mensalmente com as cervejas e noitadas e veja quanto ele daria ao longo de 30 ou 40 anos com o juro da poupança.

Façamos uma outra simulação para ver como o juro sobre juro pode fazer milagres.

Imaginemos agora os mesmos R$100,00 mensais desde os 22 anos, mas com um rendimento, por exemplo, aplicando em títulos públicos, de 1,3% ao mês. Descontando a inflação mensal temos um ganho real de 1,0%. Pra quanto foi o patrimônio real acumulado (sem inflação)? Impressionantes R$2,77 milhões. Isso mesmo, DOIS milhões setecentos e setenta mil reais, mas "apenas" 924 mil em termos reais. O que daria uma retirada mensal de aproximadamente 9 mil, já sem a inflação, para o mesmo juro real de 1% ao mês. Óbvio que um rendimento de 1,3% não é coisa fácil de se conseguir, e correr atrás dele passa a ser imprescindível. Ora em CDB's, ora em fundos DI e até ações e outros ativos mais voláteis (alguns deles já comentei nas lições de economia, principalmente naquelas sobre política monetária).

Concluindo, quer ser um milionário? Basta fazer uma planilha no excel e perceberá que se começar aos 25 anos depositando R$400 na poupança (e isso não é impossível) terá, com 60 anos, 1 milhão. Será, todavia, um milionário aparente, pois não tiramos daí o efeito da inflação. Com esse milhão aos 60 anos comprará apenas o equivalente a R$434 mil reais, que é o acumulado real. Ser milionário é, portanto, um pouquinho mais difícil do que mostram as revistas e jornais. De qualquer forma, você não precisa chegar a 1 milhão pra ter uma velhice feliz. No caso anterior, mesmo tendo R$434 mil você teria um rendimento mensal de R$1.740. Se você vive bem com isso, ótimo!

Então, brinque com sua planilha e divirta-se!

¬ Lição matemática nº13: Como calcular o tamanho da amostra em uma pesquisa

Geralmente associamos um número muito grande de entrevistados (amostra) com uma maior precisão no que concluiremos sobre a população. Todavia, a estatística nos mostra que pequenas amostras nos dão resultados precisos. Até porque, mesmo pequena, quando planejada e coletada de forma científica, terá resultados mais precisos do que amostras muito grandes e sem critérios técnicos. A questão então não é o tamanho da amostra, mas a cientificidade, o tratamento estatístico que ela recebe. Ademais, grandes amostras geram um problema adicional, os erros não amostrais, causados por motivos como: o modo equivocado de coleta dos dados, influência dos pesquisadores, etc. Esses erros não amostrais ficam muito mais difíceis de serem controlados ou minimizados, tendendo a crescer, portanto, na medida em que o tamanho da amostra aumenta. Além disso, a partir de certo número de entrevistas, é necessário aumentar muito o tamanho da amostra para conseguir diminuir muito pouco a margem de erro da pesquisa, ou seja, seria necessário aumentar muito os custos para obter poucos benefícios. Portanto, ao contrário do senso comum, o tamanho da amostra depende parcialmente do tamanho da população, e mais do tratamento estatístico que recebe.

Mas, as inferências (conclusões) a partir da média de uma amostra de uma população são realmente confiáveis para retratar a média de toda a população? Vejamos o exemplo a seguir (adaptado de Fauze Mattar, em Pesquisa de Marketing). Imaginemos uma população de 10 indivíduos, cujos salários sejam os seguintes:


IndivíduosSalários
João$1.300
Maria$1.300
Pedro$1.400
Marcos$1.500
Mateus$1.600
Flávia$1.600
Lupicínio$1.700
Washington$1.800
Carina$1.900
Juliana$1.900
TOTAL$16.000
Renda média da população$1.600


Selecionando aleatoriamente uma amostra de 2 indivíduos teríamos as seguintes possibilidades, combinações, de amostras:

Nº da amostraAmostraRenda média da amostra de 2 indivíduos
1João e MariaR$ 1.300,00 = (1.300 +1.300)/2
2João e PedroR$ 1.350,00
3João e MarcosR$ 1.400,00
4João e MateusR$ 1.450,00
5João e FláviaR$ 1.450,00
........
40Lupicínio e WashingtonR$ 1.750,00
41Lupicínio e CarinaR$ 1.800,00
42Lupicínio e JulianaR$ 1.800,00
43Washington e CarinaR$ 1.850,00
44Washington e JulianaR$ 1.850,00
45Carina e JulianaR$ 1.900,00
Total das médias das amostrasR$ 72.000,00
Média da média das amostrasR$ 1.600 (72.000/45)


Concluímos, portanto, que se todas as amostras possíveis fossem selecionadas, 45 no total, e tirada a média de cada uma delas, a média geral de todas essas médias das amostras seria exatamente, e obrigatoriamente, igual à média da população. Uma tabela de freqüências dos salários médios das amostras de tamanho ficaria assim distribuída:


Média das amostrasFrequência
$1.3001
$1.3502
$1.4002
$1.4505
$1.5004
$1.5505
$1.6007
$1.6505
$1.7004
$1.7505
$1.8002
$1.8502
$1.9001
Total45


Notamos que, assim como a média, a mediana e a moda também foram de R$1.600. Conclusões que tiramos do exemplo anterior:
      
  • A média da população é efetivamente IGUAL à média da média das amostras individuais
  • As médias das amostras estão distribuídas em torno da média da população (R$1.600), sendo que 7 médias amostrais (a moda) são exatamente iguais a média da população;

  • As frequências dos valores mais próximos à media da população tendem a ser maiores do que os mais distantes. Os salários médios de $1.650 e $1.550, por exemplo, possuem 5 repetições (freqüências) cada. Já os salários médios de $1.300 e $1.900 acontecem apenas 1 vez cada.

  • A forma do gráfico dessa distribuição de freqüências das amostras assume o formato de uma curva na forma de sino em torno da média da população ($1.600), como vemos na figura abaixo. Essa curva é denominada CURVA NORMAL, como vimos na lição anterior.


Se no caso anterior, para uma população de 10 indivíduos, amostras de dois indivíduos resultaram em 45 possibilidades imaginem uma amostra com 600!? A estatística tenta resolver esse problema, ou seja, dar representatividade à população a partir da média de apenas uma amostra de 600 selecionada aleatoriamente, evitando o que seria impossível, tirar a média de todas as outras milhares de amostras com 600 indivíduos.

O que fazer então? Voltando ao nosso exemplo acima, trabalhando com apenas 1 amostra, dentre as 45 amostras possíveis de 2 indivíduos, temos que considerar que pequenos erros (desvios) são possíveis quando comparados com as outras 44 médias das amostras – esses erros são os erros amostrais. Isto porque essa única amostra pode resultar em quaisquer valores entre R$1.300 e R$1.900. Logo, ela não representará fielmente a média da população, pois só encontramos exatamente R$1.600, que é a verdadeira média da população, quanto utilizamos todas as 45 médias amostrais. Ou seja, os resultados obtidos numa pesquisa elaborada a partir de amostras não são rigorosamente exatos em relação ao universo. Esses resultados apresentam sempre um erro de medição. Detalhemos, então, o conceito de erro amostral e outros conceitos inerentes às pesquisas: intervalo de confiança e nível de confiança.

Como vimos, o erro amostral é a diferença entre o valor da amostra selecionada, dentre todas as amostras possíveis (45 no nosso exemplo), e o valor real da média de todas as amostras (R$1.600), que é a própria média da população.

A estimativa desse intervalo onde se encaixam os possíveis resultados das amostras é denominado de intervalo de confiança, que inclui a média da amostra mais o erro amostral tolerável para mais ou para menos, sendo esse erro medido em desvios padrão. Além de declarar o tamanho do intervalo, é costume declarar a probabilidade (certeza) que esse intervalo de confiança inclua o valor real, média real, da população. Essa probabilidade é conhecida como nível de confiança.

 Ou seja, 95,5% de nível de confiança significa 95,5% de ‘segurança’ (probabilidade) de que a média real da população recaia no intervalo (intervalo de confiança) que fica entre a média da amostra calculada mais (ou menos) o erro amostral aceito.

erro amostral aceito – (média da amostra) + erro amostral aceito
  (em desvios padrão)                                      (em desvios padrão)
confiança de 68,3%, 95,5% ou 99,7% de que  a média da população caia neste intervalo

Já vimos, quando tratamos do desvio padrão, que estudos estatísticos mostram que 68,3% dos indivíduos da amostra ficam entre a média da amostra mais 1 desvio padrão, para mais ou para menos. Ou seja, há uma probabilidade, nível de confiança, de 68,3% de que a média da amostra fique dentro de um erro-padrão (desvio-padrão), para mais ou para menos, da média real da população. Da mesma forma, há um nível de confiança de 95,5% de que o valor real da população é igual à estimativa da amostra mais ou menos dois erros-padrão, e 99,7% de confiança de que o valor real da população se enquadre dentro do intervalo definido pelo valor da amostra mais ou menos 3 erros-padrão (desvios-padrão).

 Logo, quanto maior o erro tolerável, em desvios padrão, maior será a confiança de que o valor da amostra represente o valor real da população, já que ao incluir uma margem de erro amostral muito grande acabamos englobando boa parte dos diversos valores que as várias amostragens sucessivas resultariam. Ou seja, para obtermos um nível de confiança de 99,7%, uma probabilidade de quase 100% de que a amostra represente o valor real da população, precisamos trabalhar com um intervalo maior (erro maior), o que encamparia boa parte das possíveis médias amostrais. Por isso os 3 desvios padrão.

Testando o raciocínio

Façamos uma demonstração a partir do nosso exemplo dos salários médios. Selecionemos apenas uma amostra de 2 indivíduos. A  média da amostra escolhida foi de R$1.600. Se calcularmos o desvio padrão dessa distribuição amostral encontramos R$143. Esse valor, como vimos no assunto desvio padrão, mostra o desvio de todos os salários (neste caso apenas 2 salários) com relação à média amostral. Para um nível de confiança de 95,5%, temos que trabalhar com um erro de 2 desvios padrão, para mais ou para menos. Considerando um salário médio de $1.600, isso resulta em um intervalo de confiança entre $1.316 a $1.886. Nesse sentido, temos uma confiança de 95,5%, de que a(s) média(s) da amostra, que será representativa da população, cairá nesse intervalo. Assim, das 45 possíveis combinações de amostragem 95,5% delas, 43 amostras, terão uma média que se encaixa dentro do intervalo de confiança e representarão o verdadeiro valor da população. Olhando para as 45 amostras percebemos que de fato apenas duas delas não caem dentro do intervalo de $1.316 a $1.886, a primeira ‘João e Maria’ ($1.300) e a última ‘Carina e Juliana’ ($1.900). Essas 43 amostras garantem, portanto, um nível de confiança de 95,5% (43/45 = 95,55%).


     $286        –             $1.600             +        $286   
(2 desvios)          (média da amostra)        (2 desvios)
Confiança de 95,5% de que a média da população  caia neste intervalo


 Fórmulas para o cálculo do tamanho da amostra
O nível de confiança e a quantidade de erro amostral (erro-padrão) devem ser estabelecidos pelo pesquisador para determinar o tamanho da amostra. Sabemos também que quanto maior a amostra menor é o erro. Assim, temos as seguintes fórmulas para o cálculo do tamanho da amostra:


Onde:

n = tamanho da amostra.

S = nível de confiança escolhido, expresso em número de desvios-padrão

p = percentagem com a qual o fenômeno se verifica - percentagem dos elementos da amostra favorável ao atributo pesquisado.

q = percentagem complementar, isto é, (100 - p) - percentagem dos elementos da amostra desfavorável

N = tamanho da população.

e = erro máximo permitido.


Exemplos:
1) Deseja-se fazer uma pesquisa para saber o consumo médio mensal, em reais, da população de determinada região. Qual é o número de pessoas que devem ser entrevistadas com 7% de erro. Considere 3 níveis de confiança: 95,5%; 68,26% e 99,7%.

Para 68,3% (1 desvio):

n = 12 x 50 x 50 / 72

n = 51


Para 95,5% (2 desvios):

n = 22 x 50 x 50 / 72

n = 204


Para 99,7% (3 desvios):

n = 32 x 50 x 50 / 72

n = 460


* o resultado, consumo médio, encontrado nessa amostra de 460 entrevistados, variando essa média 7% para mais ou para menos, representa o consumo médio da população de consumidores.


Observem que o pesquisador trabalha com o mesmo erro amostral, 7%. A cada nível de confiança escolhido a variável de ajuste é o número de entrevistados (amostra). Ao elevar o nível de confiança o que acontece é uma elevação no número de entrevistados, o que garante um resultado mais preciso do resultado da pesquisa. Assim, se escolhermos um  nível de confiança de 68,3% (entrevistando 51 pessoas)  e o resultado dessa entrevista acusasse que o gasto médio dos 51 foi de R$300 a leitura seria: "concluímos que a população da cidade tem um gasto médio entre R$279 e R$321, com uma confiança, certeza, de 68,3%". Isto é, se entrevistássemos todos os indivíduos da população 68,3% deles teriam um gasto entre R$279 e R$321. Ou, para ser mais preciso, O GASTO MÉDIO DA POPULAÇÃO, se todos fossem entrevistados, FICARIA ENTRE R$279 e R$321.

Para 99,7%, considerando os mesmos 7% de erro, imaginemos que o gasto médio calculado para os 460 entrevistados fosse de R$400 (notem que coloquei um gasto médio de $400 porque agora são 460 entrevistados, e não mais 51; ou seja, coloquei um valor qualquer para mostrar que o resultado da entrevista com 460 deve ser diferente daquele com 51 indivíduos). Neste caso, leríamos: "concluímos que o gasto médio da população se situa entre R$332 e R$428, com uma confiança de 99,7%".  Isto é, se entrevistássemos todos os indivíduos da população 99,7% deles teriam um gasto entre R$332 e R$428.

Portanto, observem que o aumento na confiança é representado pelo número maior da amostra. Assim, o valor de R$400, com seu respectivo intervalo de 7% para mais ou para menos, é mais confiável, preciso, que o de R$300; e isto se dá pelo fato de termos entrevistado mais pessoas.


2) Uma empresa quer identificar quantos dos seus 10.000 empregados são sindicalizados. Presume-se que esse número não seja superior a 30% do total, deseja-se um nível de confiança de 95,5% (dois desvios) e tolera-se um erro de até 3 p.p.

n =     22 x   30  x  70   x  10.000   =  854 funcionários
            32 x 9.999 + 22 x 30 x 70

* se dos 853 funcionários entrevistados 10% forem sindicalizados concluímos que dos 10.000 empregados o percentual de sindicalizados fica entre 7% e 13%.


3) As companhias de seguro estão ficando preocupadas com o fato de que o número crescente de telefones celulares resulte em maior número de colisões de carros. Estão, por isso, pensando em cobrar prêmios mais elevados para os motoristas. Deseja-se estimar, com uma margem de erro de 3 p.p, a percentagem de motoristas que falam ao celular enquanto dirigem. Para um nível de confiança de 95% nos resultados, quantos motoristas devem ser investigados?

Suponha que não tenhamos nenhuma informação sobre p.

n = 1,962 x 50 x 50 / 32  = 1.067 motoristas

.
* para 95,44% são 2 desvios, já para 95% (o único nível de confiança fora dos 3 citados) temos 1,96 desvios. 

.
4) O IBOPE está interessado em estimar a proporção de residências que assistem ao programa do Faustão. Qual o número mínimo de residências que se deve analisar para ter 95,5% de confiança e margem de erro máxima de 2pp para a estimativa? R: 2.500

5) Estamos interessados em determinar o tamanho da amostra necessária para estimar a proporção de eleitores que votam em certo candidato, com nível de confiança de 95% e uma margem de erro de 2pp. Quantos eleitores devem ser entrevistados? R: 2.401

6) Um colégio de Ensino médio tem 240 alunos entre as 3 séries. Os alunos devem escolher entre 2 candidatos quem será o presidente do grêmio estudantil. Qual o tamanho da amostra necessária para estimar as intenções de voto, com 95% de confiança e uma margem de erro máxima de 2p.p? Este é um problema proposto em um livro de segunda série do Ensino Médio. Lá, a resposta é 24. Qual a resposta correta? R: 218

7) Em 12/09/2008 o Instituto Futura divulgou a seguinte pesquisa de intenções de voto para a prefeitura da Serra. Qual foi o tamanho da amostra? R: 601

.
Vejam abaixo um exemplo da metodologia e o cálculo do tamanho da amostra de uma pesquisa eleitoral feita por um instituto de pesquisa em Vitória (ES).
.

METODOLOGIA (http://gazetaonline.globo.com/futuranet/)

Empresa responsável: Instituto de pesquisa Futura.

Contratante: Rede Gazeta.

Metodologia: pesquisa quantitativa.

Universo e unidade respondente: morador e eleitor do município da Serra.

Amostra: ???? entrevistas

Data de realização: 09 de setembro de 2008.

Margem de erro: 4,0 pontos percentuais para mais ou para menos.

Confiabilidade: 95,0% de confiabilidade.

Método amostragem: amostra não probabilística com determinações de cotas de sexo, idade e região de pesquisa.

Método de coleta das informações: abordagem sistemática da unidade respondente através do critério de sentido de fluxo X número aleatório X intervalo de coleta X enquadramento da cota, de modo a garantir o conceito de aleatoriedade.

Estatístico(a) Responsável: Fabíola Miranda von Rondow Inscrição N° 8140 - Série A

Diretores Responsáveis: José Luiz Soares Orrico / João Gualberto Moreira Vasconcellos

Registro: Cartório Eleitoral da 26a Zona do Município da Serra sob o nº 1.934/2008 , datado do dia 05 de setembro de 2008
.

ATENÇÃO: se uma pesquisa eleitoral divulgar uma previsão de intenção de votos, e no dia em que as urnas forem abertas o percentual ficar abaixo ou acima do intervalo de confiança estabelecido, isso não significa que a pesquisa tenha errado na previsão. Significa apenas que, caso trabalhe com um nível de confiança de 95%, o seu resultado, e isso é possível estatisticamente, tenha caído fora dos 95%. Ou seja, toda pesquisa tem uma chance de "errar", neste caso a chance foi de 5%. Repetindo, quando o cálculo dos votos de um candidato não bate com o de uma pesquisa de boca de urna não significa que ela tenha errado, ou melhor, que até tenha, mas que isto estava previsto estatisticamente.

.

¬ Lição matemática nº12: desvio-padrão

Desvio-padrão é a medida de dispersão mais empregada, por ser relativamente estável já que leva em consideração a totalidade dos valores da variável em estudo. Porém, sofre influência de valores extremos, assim como a média. Além disso, baseia-se nos desvios em torno da média aritmética.

Quanto maior for o desvio-padrão, maior será a variação entre os valores estudados (da população ou de uma amostra). Quanto menor for o desvio-padrão menor será a variação dos valores e, desta forma, esses valores serão mais homogêneos. Logo, quando o desvio-padrão é igual a zero não temos variações dos valores com relação à média, ou seja, eles são completamente homogêneos.

  • Exemplo 1:

Pesos estudados:  5 5 5 5 5

Média aritmética = 5kg

Desvio padrão = 0

  • Exemplo 2:

Pesos estudados: 8 9 10 11 12

Média aritmética = 10kg

Desvio padrão = 1,58kg

.
Notamos que no exemplo2 os pesos estudados variam mais do que os pesos do exemplo1, o que é fácil de identificar visualmente. Isso é demonstrado pelo desvio padrão de 1,58kg. Ou seja, os dados são heterogêneos, indo de8 a12kg. Logo, quanto maior o desvio padrão maior a heterogeneidade dos elementos analisados. Como exemplo, façamos uma outra simulação alterando para cima o último peso para verificarmos seus efeitos sobre a média e o desvio-padrão.


  • Exemplo 3:

Pesos estudados: 8 9 10 11 52

Média aritmética = 18kg

Desvio padrão = 17kg

.
Como a média é influenciada por valores extremos, e esta acaba influenciando o desvio-padrão, notamos que ambos cresceram de forma relevante.

A fórmula básica do desvio-padrão pode ser traduzida como: somatório da raiz quadrada da média aritmética dos quadrados dos desvios e é representada por S. Logo,


S = √∑ (xi-X)2+ (xii-X)2
               n - 1

onde:

xi = dados da série

X = média da série
n = número de elementos da amostra (para calcularmos o desvio padrão de toda a população utilizaríamos n ao invés de n - 1)


Ex: Calcular o desvio padrão da amostra de uma população (preços) representada por $4, $3, $1, $2 ,$5


  X     média          ( X - média  )      (X - média )2 
 4311
 3300
13-24
23-11
5324
Total10


Sabemos que n = 5 - 1, logo  10 / 4 = 2,5.

A raiz quadrada de 2,5 é o desvio padrão = $1,58.


* A unidade na qual o desvio padrão é expresso é a mesma dos dados originais, ou seja, se os dados são em Reais, o desvio padrão também será em reais


Vejamos abaixo um exemplo de aplicação do desvio-padrão a partir de um artigo falando sobre o critério de seleção em algumas universidades.


"Desvio Padrão – Texto Vest Unicamp
Durante os 11 anos de escolaridade regular que antecedem o vestibular, os professores corrigem as provas e fornecem os resultados aos seus alunos em graus que, normalmente, variam numa escala de 0 (zero) a 10 (dez). São os chamados “graus brutos” que são facilmente entendidos por todos. Desta forma, se um aluno disser que tirou 10 (dez) em História, saberemos que ele acertou a prova toda. Por outro lado, se o mesmo aluno afirmar que tirou 5 (cinco) em Biologia, imaginaremos que ele acertou metade da prova. Tudo simples e fácil de entender!

Entretanto, chegada a hora do vestibular, os graus brutos a que estamos acostumados cedem lugar às notas padronizadas. E aí os estudantes fazem muitas perguntas. O que é uma nota padronizada? Como se faz para calculá-la? Por que não se podem usar as tradicionais notas brutas no vestibular? Nós, como professores e conhecedores das boas técnicas de avaliação, não podemos nos furtar a respondê-las.

As notas que são atribuídas na escola servem para verificar em que pontos da matéria o aluno está bem, em que partes ele precisa de reforço, se ele pode ser promovido de uma série para outra, se deve se submeter a um processo de recuperação e, finalmente, se deve ser reprovado. Nesta situação, caso o professor venha a “dar” 6 (seis) para um aluno e 8 (oito) para outro, em nada afetará a aprovação de ambos, nem interferirá na vida dos demais alunos. Em outras palavras, a nota na escola de primeiro e segundo graus não tem sentido comparativo, já que a aprovação ou a reprovação de um estudante não interfere na vida dos seus colegas. Mas no vestibular é diferente, pois a realidade atual impõe um sistema de comparação de notas, pois não há vagas para todos. Enquanto que na escola todos podem ser aprovados, no vestibular todos podem obter a nota mínima, mas somente os de melhor desempenho (maiores notas) ocuparão as vagas oferecidas. É a dos mais aptos pelo sistema do mérito intelectual.

E por que não podemos somar 8 (oito) de Matemática com o 8 (oito) de História no vestibular? Pela simples razão de que as provas não possuem o mesmo grau de dificuldade, já que, por exemplo, um 8 (oito) numa prova de Matemática que “teve” média 4 (quatro) vale mais do que um 8 (oito) numa prova de História que “teve” média 7 (sete)! Neste caso, a soma do 8 (oito) em Matemática com o 8 (oito) em História significa a mesma coisa que as seguintes somas: soma de 8 (oito) bananas com 8 (oito) laranjas! Soma de 8 (oito) centímetros com 8 (oito) polegadas! Soma de 8 (oito) litros com 8 (oito) galões! Um verdadeiro absurdo, não acham?

Para que duas ou mais parcelas sejam somadas é preciso que elas estejam numa mesma escala. Daí, a necessidade da padronização que utiliza a média e o desvio-padrão. E o que é desvio-padrão?  Desvio-padrão é uma medida do grau de dispersão dos resultados em torno da média, isto é, um número que mede o quanto os graus estão mais ou menos dispersos em relação à média. Exemplificando: se a maioria das notas de uma prova está nas proximidades da média, o desvio é pequeno, e se, num outro caso, as notas estão bastante espalhadas e distantes da média, o desvio é grande. E qual é a importância do desvio-padrão? Imaginemos que um aluno tire 7 (sete) numa prova de Física que “teve” média 4 (quatro) e 7 (sete) numa prova de Química que também “teve” média 4 (quatro). Qual o 7 (sete) que vale mais, o de Física ou de Química?

À primeira vista fica parecendo que os dois setes valem a mesma coisa, mas isto não é verdade. Vejamos porque. Imagine ainda que na prova de Física quase todos os graus estejam muito próximos da média (desvio pequeno) e que na prova de Química os graus estejam mais espalhados (desvio maior). Agora sim poderemos afirmar qual é o 7 (sete) que vale mais, pois o 7 (sete) em Física está situado acima de um maior número de notas que o 7 (sete) em Química. Em outras palavras, o 7 (sete) de Química não está tão afastado dos demais graus como o 7 (sete) em Física. Desta forma o 7 (sete) em Física “vale” mais. E como então poderemos calcular se uma nota “vale” mais ou menos que outra? Pelo cálculo da nota padronizada que traduz todas as notas para uma mesma escala, onde todas as provas, depois do tratamento matemático terão a mesma média e o mesmo desvio-padrão, isto é, terão o mesmo grau de dificuldade e a mesma distribuição de notas em torno da média. O cálculo é simples: diminui-se a nota que o aluno tirou da média da prova. Em seguida, divide-se o resultado pelo desvio-padrão e multiplica-se por 100. Finalmente, soma-se 500 a este último resultado e obtém-se a nota padronizada.

Esta nota padronizada pode ser somada às notas padronizadas de outras disciplinas porque estão na mesma escala. É por isso que a Unicamp, a Uerj, a UFF, a Fundação Cesgranrio, a PUC/RJ, a Access e a Fundação Carlos Chagas, entre outras, padronizam as notas dos vestibulares que realizam para que a seleção seja a mais justa possível. Pela mesma razão as grandes universidades dos países do primeiro mundo também se utilizam do método de padronização que foi popularizado no início do século pelo Colege Entrance Examination Board (USA)".


A partir do texto acima vamos a um exemplo:
Dois alunos fizeram provas de dois conteúdos no vestibular. O primeiro tirou 7 em uma e 7 na outra, ou seja, tem 14 pontos. O segundo tirou 10 em uma e 4 na outra, também com 14 pontos. Será que estão empatados? Se as notas forem padronizadas veremos que não.

Imaginemos que a média geral na primeira prova tenha sido 4, e a média da segunda 5. Porém, o desvio padrão da primeira tenha sido de 1 ponto, e da segunda 3 pontos. Ou seja, as notas estão mais afastadas no segundo caso e mais próximas no primeiro. Usando a metodologia do texto façamos uma simulação:


Aluno A (nota 1): 7,0

Desvio da média = 3 (7-4)

Desvio/desvio padrão = 3/1 = 3

3 x 100 = 300 + 500 = 800

Aluno A (nota 2): 7,0

Desvio com relação à média =  2 (7-5)

Desvio/desvio padrão = 2/3 = 0,666

0,66 x 100 = 66 + 500 = 566

Total de pontos = 1.366 (800 + 566)
                       

Aluno B (nota 1): 10,0

Desvio da média = 6 (10-4)

Desvio/desvio padrão = 6/1 = 6

6 x 100 = 600 + 500 = 1.100

Aluno B (nota 2): 4,0

Desvio com relação à média = -1 (4-5)

Desvio/desvio padrão = -1/3 = -0,33

-0,33 x 100 = -33 + 500 = 467

Total de pontos = 1.567 (467 + 1.100)

.

Ou seja, pela padronização das notas o Aluno B está na frente, pois foi bem em uma prova em que todo mundo foi mal, cuja média foi 4,0. Isto é, como nesta avaliação as notas estavam mais próximas de 4,0 (desvio - 1) e ele tirou 10, isso acabou favorecendo sua pontuação, uma vez que se destacou da maioria.


O Desvio padrão e a curva normal
O desvio padrão é utilizado também para indicar a dispersão dos dados dentro da amostra, isto é, o quanto os dados em geral estão distantes (diferem) da média. Quanto menor o desvio padrão, mais parecidos são os valores da amostra. Logo, por exemplo, quando uma série X  tem o mesmo número de dados de Y, e ambas tem a mesma média, se o desvio padrão de X for maior que de Y,  isso indica que os dados em X estão mais afastados da média que em Y.

Estudos estatísticos repetitivos mostram que numa distribuição de dados qualquer, quando o desvio padrão é calculado, temos uma ideia de onde estão localizados os valores da amostra, em torno da média. As conclusões são que:

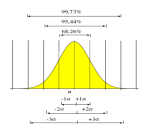
68,26% dos valores da série (amostra) estão a até 1 desvio padrão de distância da média, isto é, estão entre  X - S   a   X + S

95,44% dos valores da série (amostra) estão a até 2 desvios padrão de distância da média, isto é, estão entre  X - 2S   a   X + 2S

99,73% dos valores da série (amostra) estão a até 3 desvios padrão de distância da média, isto é, estão entre  X - 3S   e   X + 3S

.
Imaginemos uma série estatística (amostra) relativa a alguma medida de uma população, peso dos alunos, por exemplo. Imaginemos que a média dessa amostra seja X = 100kg e desvio padrão S = 10Kg. De acordo com as afirmações acima, podemos inferir sobre a população, a partir da amostra selecionada, que:

68,26% dos alunos da amostra têm pesos entre 90kg (100 - 10) e 110kg (100 + 10)

95,44% dos alunos da amostra têm pesos entre 80kg (100 - 2 x 10) e 120kg (100 + 2 x 10)

99,73% dos alunos da amostra situam-se entre 70kg (100 - 3 x 10) e 130kg (100 + 3 x 10)
.

A figura abaixo mostra a curva normal e ilustra bem que vimos acima:


.

Veremos na lição seguinte a importância dessa curva normal e do desvio padrão no cálculo do tamanho da amostra e na interpretação do resultado de uma pesquisa quantitativa.

.

¬ Lição matemática nº11: medidas estatísticas (média, mediana e moda)

A ideia de escrever um post sobre as medidas estatísticas veio de um discussão, entre jornalistas, que teve um relativo murmurinho na mídia impressa e online. Tratou-se de uma critica escrita, em set/2011, pelo jornalista econômico Luiz Nassif em seu blog, cujo título foi A mídia abaixo da média. O artigo disserta sobre a dificuldade de os jornalistas interpretarem variáveis ou dados econômicos. A briga, propriamente dita, surgiu quando do resultado do Enad. Ele mostrava uma melhora nas médias dos alunos, o que deveria ser o foco explorado pelos jornalistas em suas manchetes on line no dia seguinte. Porém, não foi isso que se viu, falava-se apenas que os alunos ficaram, em sua maioria, abaixo da média, o que deu um tom um pouco pejorativo ao resultado do Enad. Aí veio o questionamento do Nassif. Dizia, com razão que por mais médias que tiremos de dados quaisquer teremos, na maioria das vezes, a maior parte dos dados abaixo da média da série e que, portanto, os jornalistas estavam 'chovendo no molhado' e perdendo o foco de suas reportagens. A falta de conhecimento mínimo da matemática fez com que eles se perdessem e, efetivamente, falassem bobagem. Como o assunto rendeu, o amplio aqui e vou um pouco além dessa medida mais comum, a média. Trato da média, mediana, moda, e em outro post, do desvio padrão.

As medidas de tendência central visam localizar o centro de um conjunto de dados, isto é, identificar um valor em torno do qual os dados tendem a se agrupar, sendo as mais utilizadas: média aritmética, mediana e moda. Também utilizarei a média ponderada por ser bastante interessante. Além disso trabalharemos com uma medida de posição importante (ou separatriz), denominada quartil.

a) MÉDIA ARITMÉTICA: é a medida de tendência central mais simples e conhecida. Mostra a soma de todas as observações (dados) dividida pelo número de observações.

Por exemplo, se uma empresa vende por dia 10, 14, 13, 15, 16, 18 e 12 kg, qual a venda média média diária na semana:

X = (10+14+13+15+16+18+12) / 7 =14 kg
.

Se os dados estiverem agrupados em uma distribuição de frequência o cálculo é similar. Consideremos a distribuição relativa à quantidade de filhos por família (domicílio) de determinada região carente.

Nº de filhos por família: 0, 8, 3, 2, 4, 1, 1, 3, 6, 3, 4, 9, 3, 7, 5, 5, 1

.


Nº de filhosfrequência = fi
01
13
21
34
42
52
61
71
81
91
total17


A partir da tabela anterior temos:


XfX . f
010
133
212
3412
428
5210
616
717
818
919
total1775


onde 75 / 17 = 4,41 filhos por residência


Uma outra forma de agrupar dados facilitando sua visualização é ordená-los em intervalos de classe. Neste caso, teremos n elementos dentro de cada classe. E, se não dispusermos destes elementos individualmente, ainda assim, podemos achar a média a partir de um ponto médio da classe:


filhosfrequência  (f)ponto médioXX. f
0 -----| 2515
2 -----| 46318
4 -----| 63515
6 -----| 82714
8 -----| 10199
Total17-61


.
X = 61/17 = 3,58 filhos por residência
Notem que essa é uma média aproximada, já que consideramos pontos médios no cálculo, e não os valores originais. Assim, ganhamos em visualização, posto que a tabela fica menor, e perdemos um pouco em precisão.

b) MÉDIA PONDERADA: A fórmula anterior para calcular a média aritmética supõe que cada observação tenha a mesma importância. Ou seja, se tiramos a média de 2 números cada um deles tem peso 50%; se são 4 números o peso de cada um será igual a 20%. Já a média ponderada considera que as informações não têm a mesma importância, ou seja, devem ser levados em conta seus respectivos pesos. Assim, cada valor será ponderado (multiplicado) pelo peso a ele atribuído, e depois somados aos outros valores e seus respectivos pesos.

Consideremos que um professor informe a classe de que haverá dois exames parciais, valendo cada um 30% da nota e um exame final valendo 40%, portanto, 3 notas. Um aluno obtém 7 na primeira avaliação, 6,5 na segunda e 8,0 no exame final. Qual a média final do aluno?


Média ponderada final = 7,0 x 0,30 + 6,5 x 0,30 + 8,0 x 0,40  = 7,25
                                           0,30 + 0,30 + 0,40 (=1)                    
ou

Média ponderada final = 7,0 x 3 + 6,5 x 3 + 8,0 x 4  = 72,5
                                              3 + 3 + 4 (=10)      
ou

Média ponderada final = 7,0 x 30 + 6,5 x 30 + 8,0 x 40  = 725,0
                                           30 + 30 + 40 (=100)                      


Observem que o denominador é igual a soma das ponderações, ou seja, 100%. Se trabalharmos, como acima, no numerador com a porcentagem já transformada nosso denominador será sempre 1, o que nos poupa de uma conta adicional.

c) MODA: é o valor que ocorre com maior frequência em uma série de dados, ou seja, é o número que mais se repete. Desse modo, o salário modal dos empregados de uma fábrica é o salário mais comum, isto é, o salário recebido pelo maior número de empregados dessa fábrica.

Ex: Na série (7 , 8 , 9 , 10 , 10 , 10 , 11 , 12) a moda é igual a 10.

.
Há séries nas quais não existe valor modal, isto é, nenhum valor aparece mais do que outros.

Ex: (3 , 5 , 8 , 10 , 12) não apresenta moda. A série é amodal.

 .

Em outros casos pode haver dois ou mais valores. Dizemos, então, que a série tem dois ou mais valores modais.

Ex: (2 , 3 , 4 , 4 , 4 , 5 , 6 , 7 , 7 , 7 , 8 , 9) apresenta duas modas: 4 e 7.  A série é bimodal.
.

Uma vez agrupados os dados, é possível determinar imediatamente a moda, que é o valor da variável de maior frequência. No exemplo anterior a moda seria 3 (filhos), pois 4 das 17 famílias possuem 3 filhos. Para essa mesma tabela distribuída em classes a classe modal seria 2 -----| 4. Notem que neste caso não temos um valor da moda por não termos os valores originais. São 6 números entre 2 e 4, mas não os temos, sabemos apenas que esta classe se repete 6 vezes. Podemos, neste caso, determinar uma moda estimada que é exatamente o ponto médio da classe, 3. É como se o número 3, que representa a classe, se repetisse 6 vezes.

.

filhosfrequência  (f)ponto médioXX. f
0 -----| 2515
2 -----| 46318
4 -----| 63515
6 -----| 82714
8 -----| 10199
Total17-61


.
d) MEDIANA: a mediana de um conjunto de valores, dispostos segundo uma ordem (crescente ou decrescente), é o valor situado de tal forma no conjunto que o separa em dois subconjuntos de mesmo número de elementos., ou seja, 50% acima e 50% abaixo da mediana.

Dada uma série de dados não agrupado (5, 2, 6, 13, 9, 15, 10), de acordo com a definição de mediana, o primeiro passo a ser dado é o da ordenação (crescente ou decrescente) dos valores (2, 5, 6, 9, 10, 13, 15). O valor que divide a série acima em duas partes iguais, mediana, é igual a 9.

Se a série dada tiver número ímpar de termos o valor mediano será o termo de ordem dado pela fórmula: (n + 1)/2

Ex: Calcule a mediana da série (10, 7, 6, 8, 5, 5, 3)

1º  ordenar a série (3, 5, 5, 6, 7, 8, 10)

n = 7 logo (n + 1)/2 é dado por (7+1)/2 = 4,

ou seja, o 4º elemento da série ordenada será a mediana, o número 6.

.
Se a série dada tiver número par de termos o valor mediano será o termo de ordem dado pela média dos dois valores centrais.

Ex: Calcule a mediana da série (3, 5, 5, 6, 7, 8, 9, 9)

A mediana no exemplo será a média aritmética do 4º e 5º termos da série, ou seja, (6+7)/2 = 6,5.
.

Para dados agrupados em distribuição de frequência basta identificar a frequência acumulada imediatamente superior à metade da soma das frequências. A mediana será aquele valor da variável que corresponde a tal frequência acumulada. Na nossa tabela inicial de nº de filhos a mediana seria o 9º elemento [(17+1)/2]. Basta contar na coluna da frequência que encontramos o 9º elemento, o número 3 (filhos).

Se a tabela estivesse na forma de intervalos de classe faríamos o mesmo procedimento acima, sendo que o valor da mediana agora estaria dentro da classe de preços. O 9º elemento estaria na classe de 2 a 4. Como vimos, já que não temos um valor podemos utilizar o valor médio como estimativa, ou seja, o 3. Neste caso de distribuição em classes, mediana e moda coincidiram.

filhosfrequência  (f)ponto médio XX. f
0 -----| 2515
2 -----| 46318
4 -----| 63515
6 -----| 82714
8 -----| 10199
Total17-61


Notas:

  • Em uma série a mediana, a média e a moda não têm, necessariamente, o mesmo valor.

  • A mediana, depende da posição e não dos valores dos elementos na série ordenada, ao contrário da média.

Em ( 2, 5, 5, 6, 7) a média = 5 e a mediana = 5

Em ( 2, 5, 5, 6, 22) a média = 8 e a mediana  = 5
isto é, a média do segundo conjunto de valores é maior do que a do primeiro, por influência dos valores extremos, ao passo que a mediana permanece a mesma.


  • Utilizamos a mediana quando há valores extremos que afetam de maneira acentuada a média aritmética. Os relatórios do Banco Central, por exemplo, ao consultarem analistas sobre as suas perspectivas da inflação, juro, etc, buscam evitar valores extremos dados pelas entrevistas, pois podem puxar pra cima o centro da série e deixar o mercado nervoso com sua divulgação. Nesse sentido, para fugir dos valores extremos o Bacen costuma tratar da mediana, como vemos no trecho da reportagem do Estadão de 09/09/13: "Com a divulgação do Índice Nacional de Preços ao Consumidor Amplo (IPCA) de agosto dentro do esperado, o relatório de mercado Focus, divulgado neta segunda-feira, 9, pelo Banco Central, sofreu um leve ajuste para baixo nas estimativas para o índice oficial de inflação no País para este ano. A mediana para o índice de 2013, passou de 5,83% para 5,82% ...".

.
Além das medidas de posição que estudamos há outras que, consideradas individualmente, não são medidas de tendência central, mas estão ligadas à mediana relativamente à sua característica de separar a série em duas partes que apresentam o mesmo número de valores. Essas medidas (os quartis e os decis) são conhecidas pelo nome genérico de separatrizes, ou medidas de posição. Vejamos a seguir 1 delas, os quartis.

e) QUARTIS (Q): denominamos quartis os valores de uma série que a dividem em quatro partes iguais.  Precisamos, portanto de 3 quartis (Q1 , Q2 e Q3) para dividir a série em quatro partes iguais. Logo, o quartil 2 ( Q2 ) sempre será igual a mediana da série.

Para dados não agrupados o método mais prático é utilizar o princípio do cálculo da mediana para os 3 quartis. Na realidade serão calculadas "3 medianas" em uma mesma série.

Ex1: Calcule os quartis da série: (5, 2, 6, 9, 10, 13, 15)

- O primeiro passo é a ordenação (crescente ou decrescente) dos valores: (2, 5, 6, 9, 10, 13, 15)

- O valor que divide a série acima em duas partes iguais é igual a 9, logo a Mediana = 9 = Q2 = 9
- Temos agora (2, 5, 6) e (10, 13, 15) como sendo os dois grupos de valores iguais proporcionados pela mediana (Q2). Para o cálculo do quartil 1 e 3 basta calcular as medianas das partes iguais provenientes da verdadeira Mediana da série (Q2).

Logo:

em (2, 5, 6) a mediana é = 5. Logo, será o quartil 1 (Q1 = 5)

em (10, 13, 15) a mediana é = 13. Logo, será o quartil (Q = 13)

Temos então: (2, 5, 6, 9, 10, 13, 15)

.
Ex2: uma pesquisa salarial mostra que o salário nominal de uma categoria está assim distribuído:
Q1 = R$ 2.057
Mediana (O2) = R$ 2.400
Q3 = R$ 3.500
Concluímos que 25% dos salários dessa categoria estão abaixo de R$2.057, 50% deles abaixo de R$2.400, e apenas 25% acima de R$3.500.

.